Dólar cara chica y cara grande: diferencia y qué hacer
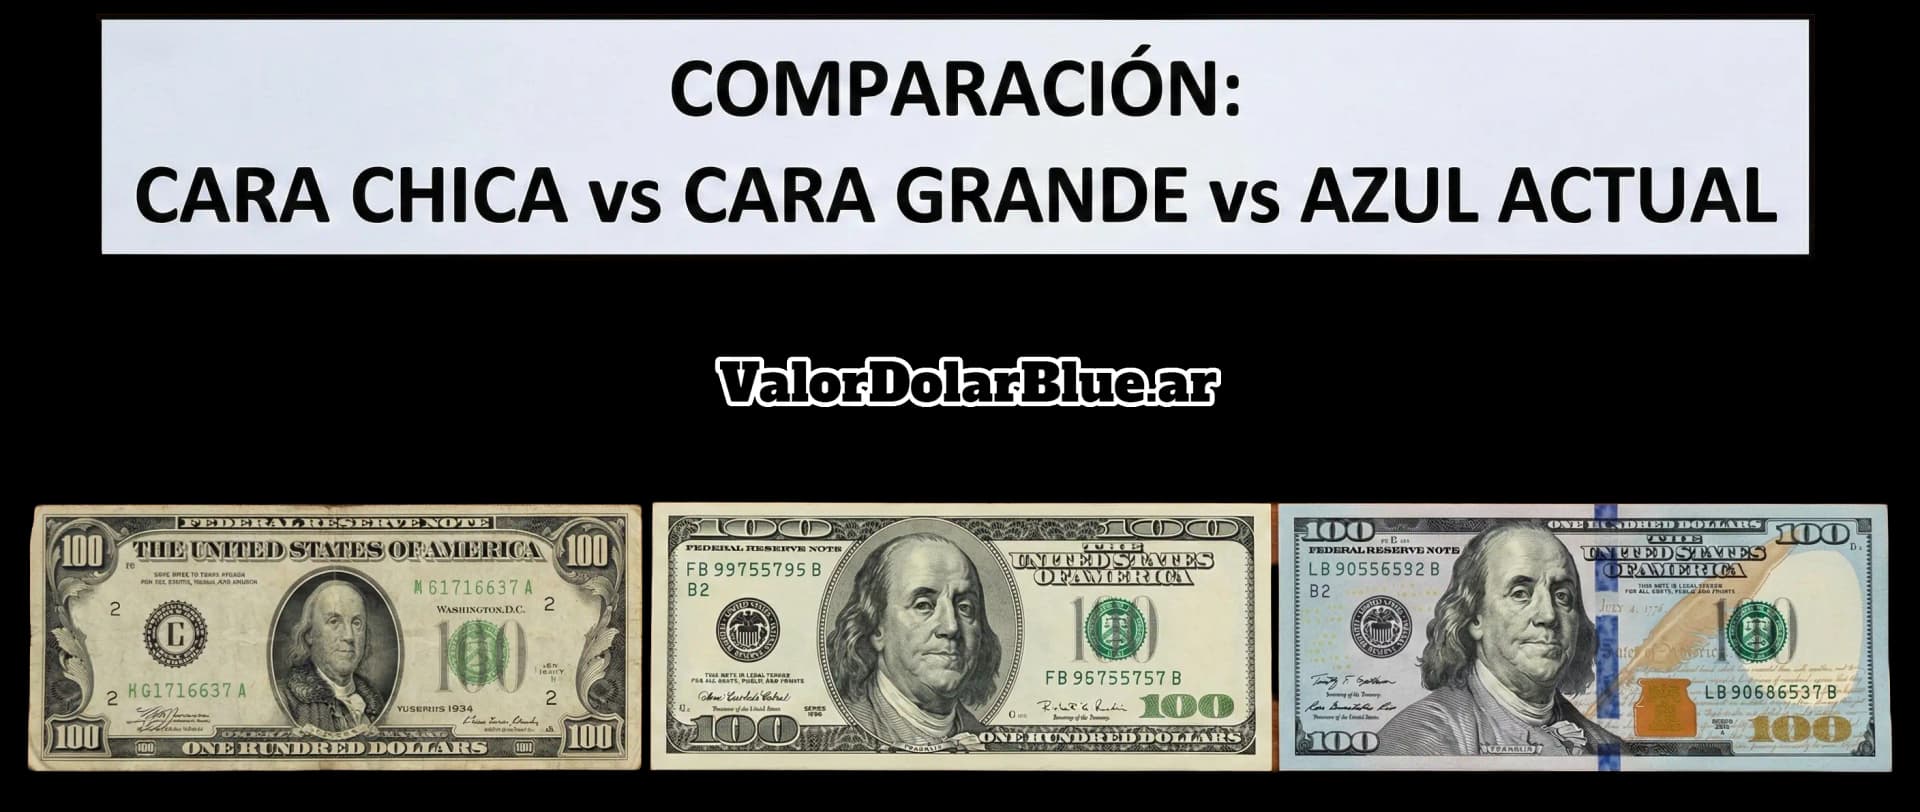
El dólar cara chica es el billete de 100 dólares con el retrato chico de Benjamin Franklin dentro de un óvalo: los diseños emitidos entre 1914 y 1996. El dólar cara grande —en algunas búsquedas, cabeza grande— es el de retrato grande emitido entre 1996 y 2013, sin franja azul. La serie azul, o de franja azul, es el diseño emitido desde 2013. Los tres siguen siendo de curso legal por su valor facial de 100 dólares. Si un comprador de efectivo ofrece menos, esa diferencia no la fija Estados Unidos.
El precio del billete en el mercado informal se sigue en el dólar blue hoy. El dólar tarjeta hoy es otra cuenta: consumos con tarjeta pagados en pesos.
Qué es el dólar cara chica y cuál es el cara grande
En Argentina, “cara chica” y “cara grande” nombran el tamaño del retrato del billete de 100 dólares, no una cotización oficial. El programa de billetes de Estados Unidos separa así el billete de USD 100:
- Cara chica. Diseños emitidos de 1914 a 1990 y de 1990 a 1996. Franklin está centrado, con el retrato chico dentro de un óvalo. En el tramo 1990–1996 el sitio oficial lista las series 1990 y 1993, que ya traen hilo de seguridad y microimpresión en el borde del óvalo.
- Cara grande. Diseño emitido de 1996 a 2013, con retrato grande. Las series que enumera la página oficial son 1996, 1999, 2001, 2003, 2003A, 2006 y 2006A. Tiene hilo con “USA 100”, marca de agua y un 100 que pasa de verde a negro. No tiene la franja azul.
- Serie azul o franja azul. Diseño emitido desde 2013. La franja azul es tridimensional: al inclinar el billete, las campanas se convierten en 100 y se mueven. También tiene la campana del tintero, que pasa de cobre a verde, y la marca de agua de Franklin. La página oficial indica que ese diseño incluye las series 2009 y 2009A.
La política oficial es que todos los diseños de billetes de la Reserva Federal, de 1914 hasta hoy, siguen siendo de curso legal, o sea válidos para pagos, sin importar cuándo se emitieron. Está publicada en uso de diseños anteriores y se apoya en 31 U.S.C. § 5103.
Diferencia entre cara chica, cara grande y serie azul
| Cara chica | Cara grande | Serie azul (franja azul) | |
|---|---|---|---|
| Años de emisión | Diseños emitidos 1914–1996. Series 1990 y 1993 en el tramo final, todavía con retrato chico. | Emitido 1996–2013. Series 1996, 1999, 2001, 2003, 2003A, 2006 y 2006A. | Emitido desde 2013. La página oficial lista las series 2009 y 2009A. |
| Rasgos visuales | Franklin chico, dentro de un óvalo. Desde la serie 1990 hay hilo de seguridad y microimpresión. | Franklin grande, sin óvalo. Hilo “USA 100”, marca de agua y 100 que cambia de verde a negro. Sin franja azul. | Franklin grande, franja azul 3D, campana en el tintero y marca de agua. |
| Validez legal | Curso legal por USD 100. | Curso legal por USD 100. | Curso legal por USD 100. |
| Por qué algunos compradores pagan menos | Mismo valor facial. En otros países el mercado, no el gobierno de EE.UU., define si toma un diseño y a qué precio. No hay un descuento oficial. | Mismo valor facial. No existe una cotización oficial distinta por no tener franja azul. | Mismo valor facial. Es el diseño con franja azul descripto para 2013 en adelante. |
Si el frente no tiene la franja azul vertical, el billete es anterior a 2013. Si además Franklin está encerrado en un óvalo, es cara chica. El detalle de cada rasgo está en la página del billete de 100.
Por qué algunos compradores pagan menos
La Reserva Federal reconoce que, fuera de Estados Unidos, puede haber tipos de cambio o políticas de aceptación distintas para la moneda extranjera, y que esos precios los controla el mercado, no el gobierno de Estados Unidos. Lo dice en la misma página de diseños anteriores.
Eso alcanza para explicar la práctica argentina: un comprador de efectivo puede ofrecer menos por un diseño viejo. No alcanza para publicar un porcentaje. No hay una tabla oficial de descuento por estado del billete, ni un precio “cara grande” distinto del valor facial. Para ver la referencia informal del día, usá el dólar blue hoy y preguntá, en la operación concreta, si ese comprador distingue series.
En Estados Unidos tampoco hay una ley federal que obligue a un comercio privado a aceptar billetes. La recomendación del programa oficial, si un privado rechaza un diseño viejo, es recurrir a un banco de la zona.
Qué hacer con un billete cara chica
El Banco Central no publica un mostrador para que una persona cambie estos billetes en ventanilla. Lo que está vigente es un canal para que las entidades financieras depositen billetes de dólares en el BCRA. La cadena es esta:
- La Comunicación A 8079 (1 de agosto de 2024) abrió ese canal y fijó las condiciones.
- La Comunicación A 8126 (7 de noviembre de 2024) lo prorrogó hasta el 31 de marzo de 2025.
- La Comunicación A 8205 (27 de febrero de 2025) prorrogó las disposiciones de la A 8079 y de la A 8126 hasta el 31 de diciembre de 2025.
- La Comunicación A 8352 (7 de noviembre de 2025) suprimió ese límite temporal. Las mismas condiciones siguen vigentes, sin fecha de corte.
La A 8079 dice que la operatoria no tiene costo para las entidades financieras que depositan en el BCRA. El costo y las condiciones para el cliente los define cada banco: estas comunicaciones no traen una tarifa ni un listado de sucursales. Antes de ir, preguntá en tu banco si recibe estos billetes de clientes.
Para el depósito de la entidad, el anexo de la A 8079 —que remite a la guía visual de la Reserva Federal— destaca esto:
- El canal cubre denominaciones de USD 1 a USD 100, no solo el billete de 100.
- Cada billete tiene que conservar más del 50% de su superficie, y deben poder identificarse la denominación y las medidas de seguridad.
- El billete no apto (rasgado, sucio, flojo, gastado o desfigurado) se incluye en los depósitos regulares.
- Los billetes van enderezados, con esquinas y bordes alineados.
- El billete mutilado no se recibe en ese canal. El anexo lo define como aquel al que le queda la mitad o menos, o cuyo valor es cuestionable: por ejemplo, quemado o dañado por líquidos al punto de no poder manipularlo sin comprometerlo.
- El BCRA acredita a la entidad en su cuenta a la vista en dólares MEP el día de la liquidación. El resultado queda sujeto a la verificación final de la Reserva Federal, que puede generar débitos o créditos de ajuste.
Esa liquidación es entre el banco y el BCRA. No equivale a una promesa de que la sucursal entregue billetes nuevos en el momento.
Preguntas frecuentes
¿Qué diferencia tienen los dólares entre cara chica y cara grande?
La diferencia es el diseño del billete de 100 dólares. Cara chica: retrato chico de Franklin dentro de un óvalo, diseños emitidos entre 1914 y 1996. Cara grande: retrato grande, emitido entre 1996 y 2013, sin la franja azul. La serie de franja azul es otra, emitida desde 2013. Las tres mantienen el valor facial de 100 dólares, según el programa oficial de billetes.
¿Cuál es el dólar cara grande?
Es el billete de USD 100 de retrato grande emitido entre 1996 y 2013, antes de la franja azul. La página del billete de 100 lista para ese diseño las series 1996, 1999, 2001, 2003, 2003A, 2006 y 2006A. “Cabeza grande” es otra forma de buscar el mismo billete. No es una cotización: el valor de emisión es 100 dólares.
¿Cuánto está el dólar cara grande?
El valor de emisión es 100 dólares en los tres diseños. La referencia informal del billete, sin distinguir serie, es el dólar blue hoy. Si un comprador descuenta un diseño viejo, ese número es de ese comprador: la Reserva Federal dice que el mercado, y no el gobierno de Estados Unidos, controla esos precios.
¿Los dólares cara chica siguen siendo legales?
Sí. La política publicada por el programa de billetes de Estados Unidos es que todos los diseños desde 1914 siguen siendo de curso legal, conforme a 31 U.S.C. § 5103. Un comercio privado en Estados Unidos puede igualmente rechazar efectivo; la recomendación oficial, en ese caso, es un banco local.
¿Puedo depositar un billete manchado o escrito?
En el canal de la Comunicación A 8079, el billete no apto por estar rasgado, sucio, flojo, gastado o desfigurado se incluye en los depósitos regulares, siempre que supere el 50% de la superficie y se identifiquen la denominación y las medidas de seguridad. El mutilado —mitad o menos, o valor cuestionable— no se recibe mezclado con el resto. Quien lo presenta es la entidad financiera: consultá si tu banco toma ese billete de un cliente.
Aviso legal: La información en ValorDolarBlue.ar es orientativa y no constituye asesoramiento financiero profesional.